用电量破10万亿与新能源主体化 新能源原动设备制造的机遇与路径
一、需求侧信号:10万亿千瓦时背后的结构性变化
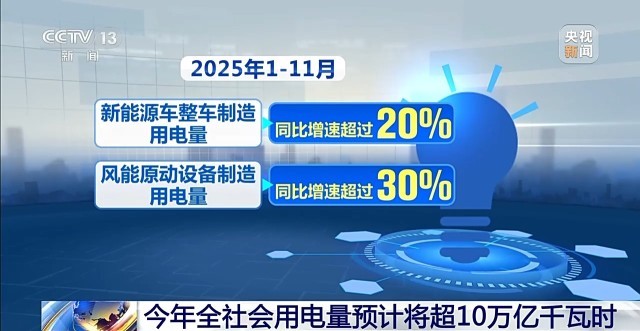
我国全年全社会用电量将首次超过10万亿千瓦时,这一规模既反映了经济恢复与电气化水平提升,也意味着电力系统保供与绿色转型的双重压力同步上升。更关键的是用电结构正在变化:数据中心、新能源汽车充换电、先进制造等新增负荷占比提高,负荷曲线更尖、波动更频繁,对调峰、调频和配电网承载能力提出更高要求。用电量增长不再只是“多发电”的问题,而是“发—输—配—用—储”全链条协同的问题。
二、电源侧趋势:2030年新能源装机成为主体
到2030年新能源装机将成为主体,意味着风电、光伏等波动性电源从“补充电源”转向“主力电源”。这对系统提出三个硬约束:一是有效容量与顶峰能力,需要储能、灵活性电源和需求响应共同支撑;二是并网与消纳,需要更强的主网架、柔性直流、智能配电网和跨区互济;三是系统稳定性,电力电子设备高比例接入后惯量下降、宽频振荡等问题凸显,需要构网型技术、先进控制与数字化调度体系补位。新能源“装机主体”不等于“电量主体”和“可信容量主体”,设备制造必须围绕这三点升级。
三、设备制造的着力点:从“拼产能”转向“拼系统适配”
新能源原动设备制造(风电整机及关键部件、光伏组件与逆变器、储能系统、氢能制取装备等)的竞争逻辑正在改变。过去拼单机容量与成本,现在要在全生命周期度电成本、并网性能、环境适应性、可回收性上同时达标。重点方向包括:
- 风电:大型化趋于理性,重点转向高可靠性传动链、长叶片材料与疲劳寿命、海上风电防腐与施工装备、构网型风机控制。
- 光伏:TOPCon、HJT、BC等路线并行竞争,设备制造要从“扩产”转向“提效+降碳+可回收”,关注低银耗、薄片化工艺装备与组件回收设备。
- 储能:从电芯制造延伸到系统集成与安全,重点突破长时储能、液冷热管理、消防与BMS/EMS协同、构网型PCS。
- 氢能:电解槽向大标方、低电耗、宽负荷波动适应发展,配套整流电源与控制系统是关键短板。
四、面向2030年的落地建议
一是以系统需求定制造标准,把惯量支撑、故障穿越、宽频振荡抑制等并网性能纳入设备准入与招标评价。二是推动制造与服务融合,从卖设备转向提供“设备+运维+电力交易+碳资产”组合方案。三是加快关键材料与核心零部件自主化,降低大功率轴承、IGBT、高端膜材料等对外依存度。四是建立产能预警与退出机制,避免低端重复建设,把资源集中到技术迭代与质量提升。五是完善回收与绿色制造体系,提前布局风机叶片、光伏组件、退役电池的循环利用装备。
10万亿千瓦时是规模坐标,新能源成为装机主体是结构坐标。新能源原动设备制造只有从“产能扩张”转向“系统适配、质量优先、全链协同”,才能在新型电力系统中成为真正的支撑力量。
如若转载,请注明出处:http://www.shualianyou.com/product/3.html
更新时间:2026-10-28 23:07:31